Domain likörrezept.de kaufen?
Wir ziehen mit dem Projekt
likörrezept.de um.
Sind Sie am Kauf der Domain
likörrezept.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain likörrezept.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **

Ähnliche Suchbegriffe für Körperschaftsteuer Gesellschaft
Top-Angebote
Produkte zum Begriff Körperschaftsteuer Gesellschaft:
-
System Matters Gesellschaft der Träumer - deutsch 285530In diesem Spiel seid ihr ein kleiner Kreis von Leuten, die sich die Gesellschaft der Träumer nennen. Sie vermuten oder glauben, dass es Kreaturen ... 1 x Gesellschaft der Träumer - deutsch Sprache: deutsche Version Anleitung in: Typ: Rolle14,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
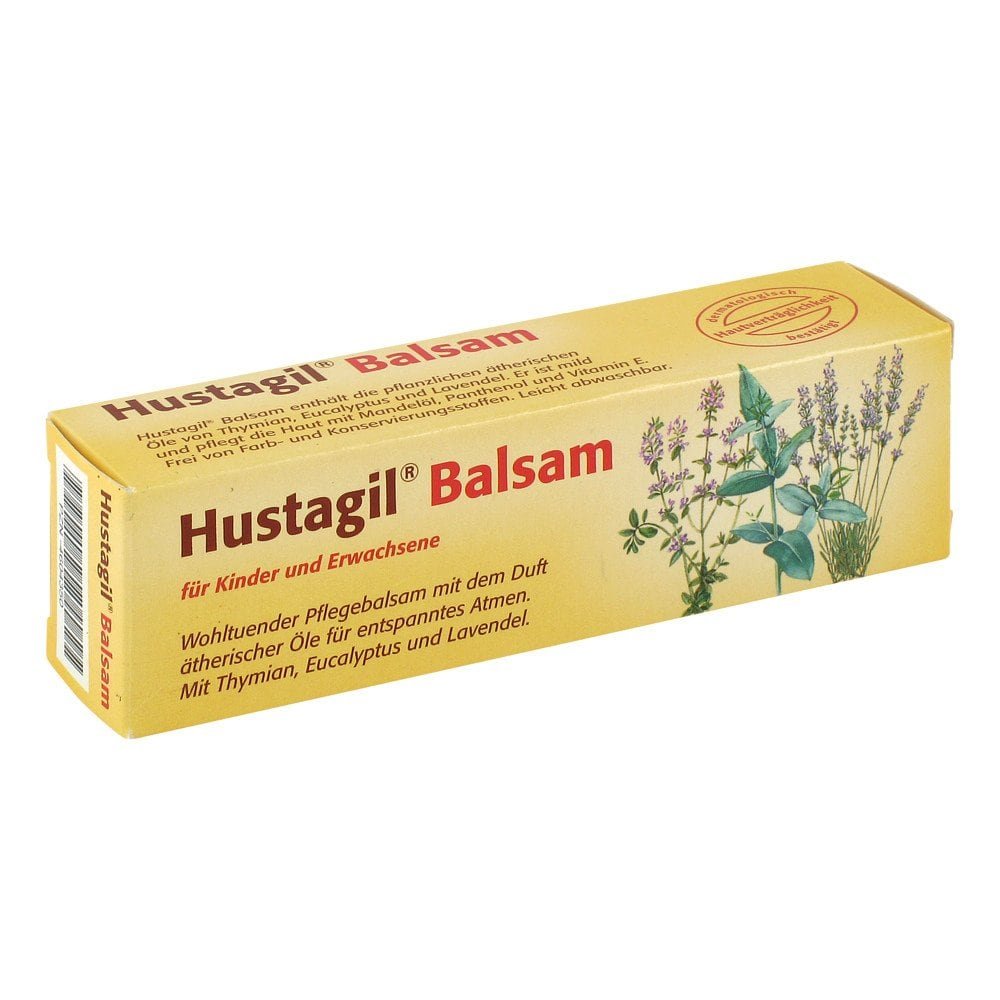
Dentinox Gesellschaft für pharmazeutische Präparat Hustagil Balsam 04604350Anwendungsgebiet von Hustagil BalsamHustagil Balsam ist ein lokal anzuwendender Balsam zur Einreibung bei Erkältung auf die Haut von Brust und Rücken. Er enthält die pflanzlichen ätherischen Öle aus Thymian, Eucalyptus und Lavendel, ist besonders mild und pflegt auch empfindliche Haut mit Mandelöl, Panthenol und Vitamin E. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Hustagil Balsam: Aqua, Cetearyl Alcohol, Caprylic/Capric Triglyceride, Glycerin, Oleyl Oleate, Prunus Amygdalus Dulcis (Sweet Almond) Oil, Hydrogenated Coco Glycerides, Eucalyptus Globulus Leaf Oil, Lavandula Angustifolia (Lavender) Oil, Thymus Vulgaris (Thyme) Oil, Citronellol, Coumarin, Geraniol, Limonene, Linalool, Cinnamal, Sodium Cetearyl Sulfate, Panthenol, Tocopheryl Acetate. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Hustagil Balsam: Der Balsam kann mehrmals täglich oder vor dem Zubettgehen dünn auf Brust und Nacken aufgetragen werden. PatientenhinweiseTragen Sie den Balsam bitte nicht in Gesichtsnähe, nicht im Halsbereich und nicht auf offene oder geschädigte Haut auf. Kontakt mit den Augen und Schleimhäuten bitte vermeiden.HinweiseNur zur äußeren Anwendung. Hustagil Balsam können in Ihrer Versandapotheke apodiscounter erworben werden.3,51 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
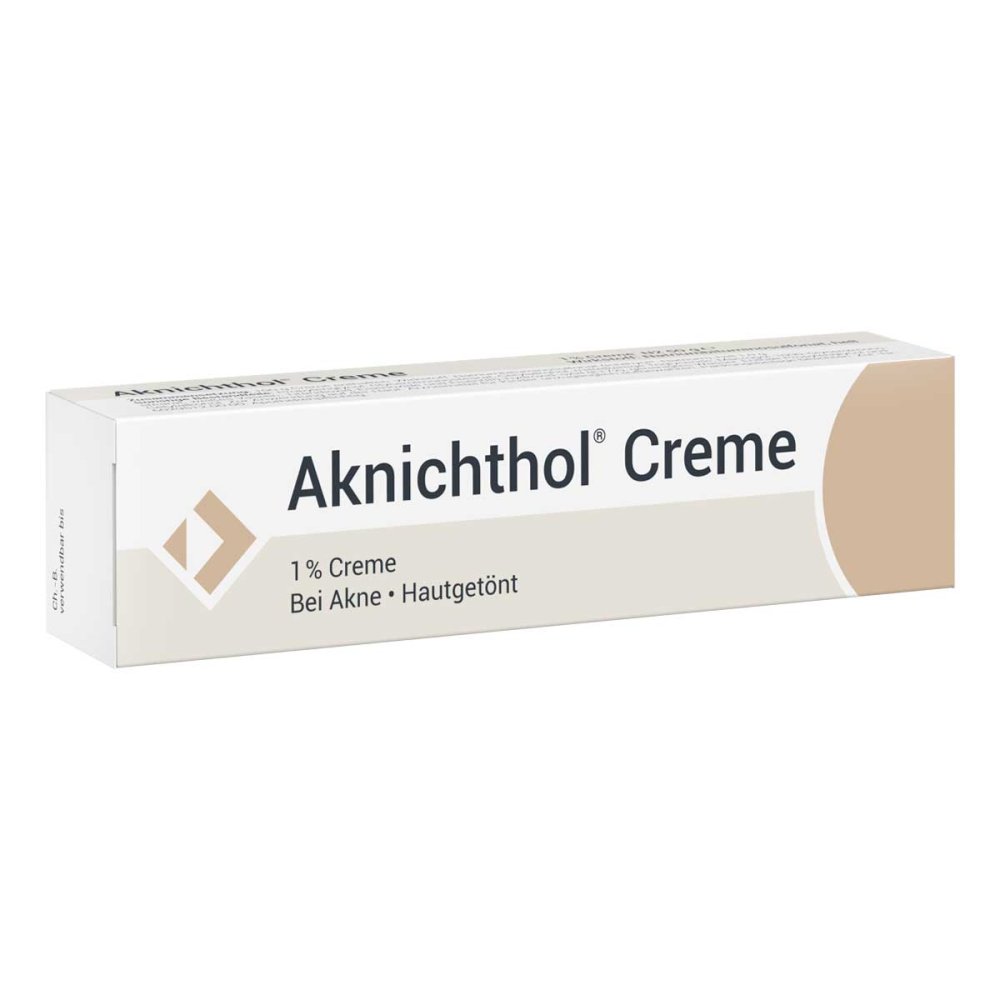
Ichthyol-Gesellschaft Cordes Hermanni & Co. (GmbH Aknichthol Creme 06331117Anwendungsgebiet von Aknichthol CremeDas Arzneimittel ist ein auf die Haut aufzutragendes Aknemittel (Aknedermatikum) mit einem Wirkstoff aus der Gruppe der sulfonierten Schieferöle.Das Präparat wird angewendet zur Verminderung der Komedonenzahl bei leichten und mittelschweren Formen der Akne vulgaris.Wirkstoffe / Inhaltsstoffe / Zutaten10 mg Natrium bituminosulfonat, hell50 mg Cetylalkohol Hilfstoff (+)Eisen (III) hydroxid oxid Hilfstoff (+)Eisen (III) oxid Hilfstoff (+)Glycerol monostearat Hilfstoff (+)PEG-20 Glyceryl Stearate Hilfstoff (+)100 mg Propylenglycol Hilfstoff (+)Titan dioxid Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)Vaselin, weiß Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenbei Überempfindlichkeit gegen den Wirkstoff Natriumbituminosulfonat oder andere sulfonierte Schieferöle oder einen der sonstigen Bestandteilewenn Sie schwanger sind oder stillen.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Soweit von Ihrem Arzt nicht anders verordnet, wird die Creme zwei- bis drei-mal täglich angewendet.Die Häufigkeit der Anwendung richtet sich nach Art und Schwere des Krankheitsbildes sowie nach der Hautreaktion. Dauer der BehandlungSofern von Ihrem Arzt nicht anders verordnet, sollte die Behandlungsdauer maximal 6 Wochen betragen. Wenn Sie eine größere Menge angewendet haben, als Sie solltenBesondere Erkenntnisse bei Überdosierung liegen nicht vor. Die Creme läßt sich problemlos mit Wasser und Seife abwaschen. Wenn Sie die Anwendung von vergessen habenWenden Sie nicht die doppelte Menge an, wenn Sie die vorherige Anwendung vergessen haben. Wenn Sie die Anwendung abbrechenBesprechen Sie bitte mit Ihrem Arzt die weitere Vorgehensweise, da der Behandlungserfolg gefährdet ist. Wenn Sie weitere Fragen zur Anwe20,04 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **


Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer Gesellschaft:
-
RuneQuest-Gesellschaft RuneQuest - Das Taskanische Imperium 267959Das Taskanische Imperium ist eine Hintergrund-Beschreibung fu?r RuneQuest, angesiedelt in der Welt Thennla, und Ergänzungsband zu Die Küsten von Korantia. In diesem Buch findest Du alles, was du brauchst, um... 1x RuneQuest - Das Taskanische Imper19,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
System Matters Gesellschaft der Träumer - deutsch 285530In diesem Spiel seid ihr ein kleiner Kreis von Leuten, die sich die Gesellschaft der Träumer nennen. Sie vermuten oder glauben, dass es Kreaturen ... 1 x Gesellschaft der Träumer - deutsch Sprache: deutsche Version Anleitung in: Typ: Rolle14,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Ähnliche Suchbegriffe für Körperschaftsteuer Gesellschaft
-
Dentinox Gesellschaft für pharmazeutische Präparat Hustagil Balsam 04604350Anwendungsgebiet von Hustagil BalsamHustagil Balsam ist ein lokal anzuwendender Balsam zur Einreibung bei Erkältung auf die Haut von Brust und Rücken. Er enthält die pflanzlichen ätherischen Öle aus Thymian, Eucalyptus und Lavendel, ist besonders mild und pflegt auch empfindliche Haut mit Mandelöl, Panthenol und Vitamin E. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Hustagil Balsam: Aqua, Cetearyl Alcohol, Caprylic/Capric Triglyceride, Glycerin, Oleyl Oleate, Prunus Amygdalus Dulcis (Sweet Almond) Oil, Hydrogenated Coco Glycerides, Eucalyptus Globulus Leaf Oil, Lavandula Angustifolia (Lavender) Oil, Thymus Vulgaris (Thyme) Oil, Citronellol, Coumarin, Geraniol, Limonene, Linalool, Cinnamal, Sodium Cetearyl Sulfate, Panthenol, Tocopheryl Acetate. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Hustagil Balsam: Der Balsam kann mehrmals täglich oder vor dem Zubettgehen dünn auf Brust und Nacken aufgetragen werden. PatientenhinweiseTragen Sie den Balsam bitte nicht in Gesichtsnähe, nicht im Halsbereich und nicht auf offene oder geschädigte Haut auf. Kontakt mit den Augen und Schleimhäuten bitte vermeiden.HinweiseNur zur äußeren Anwendung. Hustagil Balsam können in Ihrer Versandapotheke apodiscounter erworben werden.3,51 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ichthyol-Gesellschaft Cordes Hermanni & Co. (GmbH Aknichthol Creme 06331117Anwendungsgebiet von Aknichthol CremeDas Arzneimittel ist ein auf die Haut aufzutragendes Aknemittel (Aknedermatikum) mit einem Wirkstoff aus der Gruppe der sulfonierten Schieferöle.Das Präparat wird angewendet zur Verminderung der Komedonenzahl bei leichten und mittelschweren Formen der Akne vulgaris.Wirkstoffe / Inhaltsstoffe / Zutaten10 mg Natrium bituminosulfonat, hell50 mg Cetylalkohol Hilfstoff (+)Eisen (III) hydroxid oxid Hilfstoff (+)Eisen (III) oxid Hilfstoff (+)Glycerol monostearat Hilfstoff (+)PEG-20 Glyceryl Stearate Hilfstoff (+)100 mg Propylenglycol Hilfstoff (+)Titan dioxid Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)Vaselin, weiß Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenbei Überempfindlichkeit gegen den Wirkstoff Natriumbituminosulfonat oder andere sulfonierte Schieferöle oder einen der sonstigen Bestandteilewenn Sie schwanger sind oder stillen.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Soweit von Ihrem Arzt nicht anders verordnet, wird die Creme zwei- bis drei-mal täglich angewendet.Die Häufigkeit der Anwendung richtet sich nach Art und Schwere des Krankheitsbildes sowie nach der Hautreaktion. Dauer der BehandlungSofern von Ihrem Arzt nicht anders verordnet, sollte die Behandlungsdauer maximal 6 Wochen betragen. Wenn Sie eine größere Menge angewendet haben, als Sie solltenBesondere Erkenntnisse bei Überdosierung liegen nicht vor. Die Creme läßt sich problemlos mit Wasser und Seife abwaschen. Wenn Sie die Anwendung von vergessen habenWenden Sie nicht die doppelte Menge an, wenn Sie die vorherige Anwendung vergessen haben. Wenn Sie die Anwendung abbrechenBesprechen Sie bitte mit Ihrem Arzt die weitere Vorgehensweise, da der Behandlungserfolg gefährdet ist. Wenn Sie weitere Fragen zur Anwe20,04 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.